Saiba o que você tem.
E onde está.
Levantamento e identificação de máquinas, equipamentos, instalações e demais bens, com localização e responsável por ativo.
INVENTÁRIO FÍSICO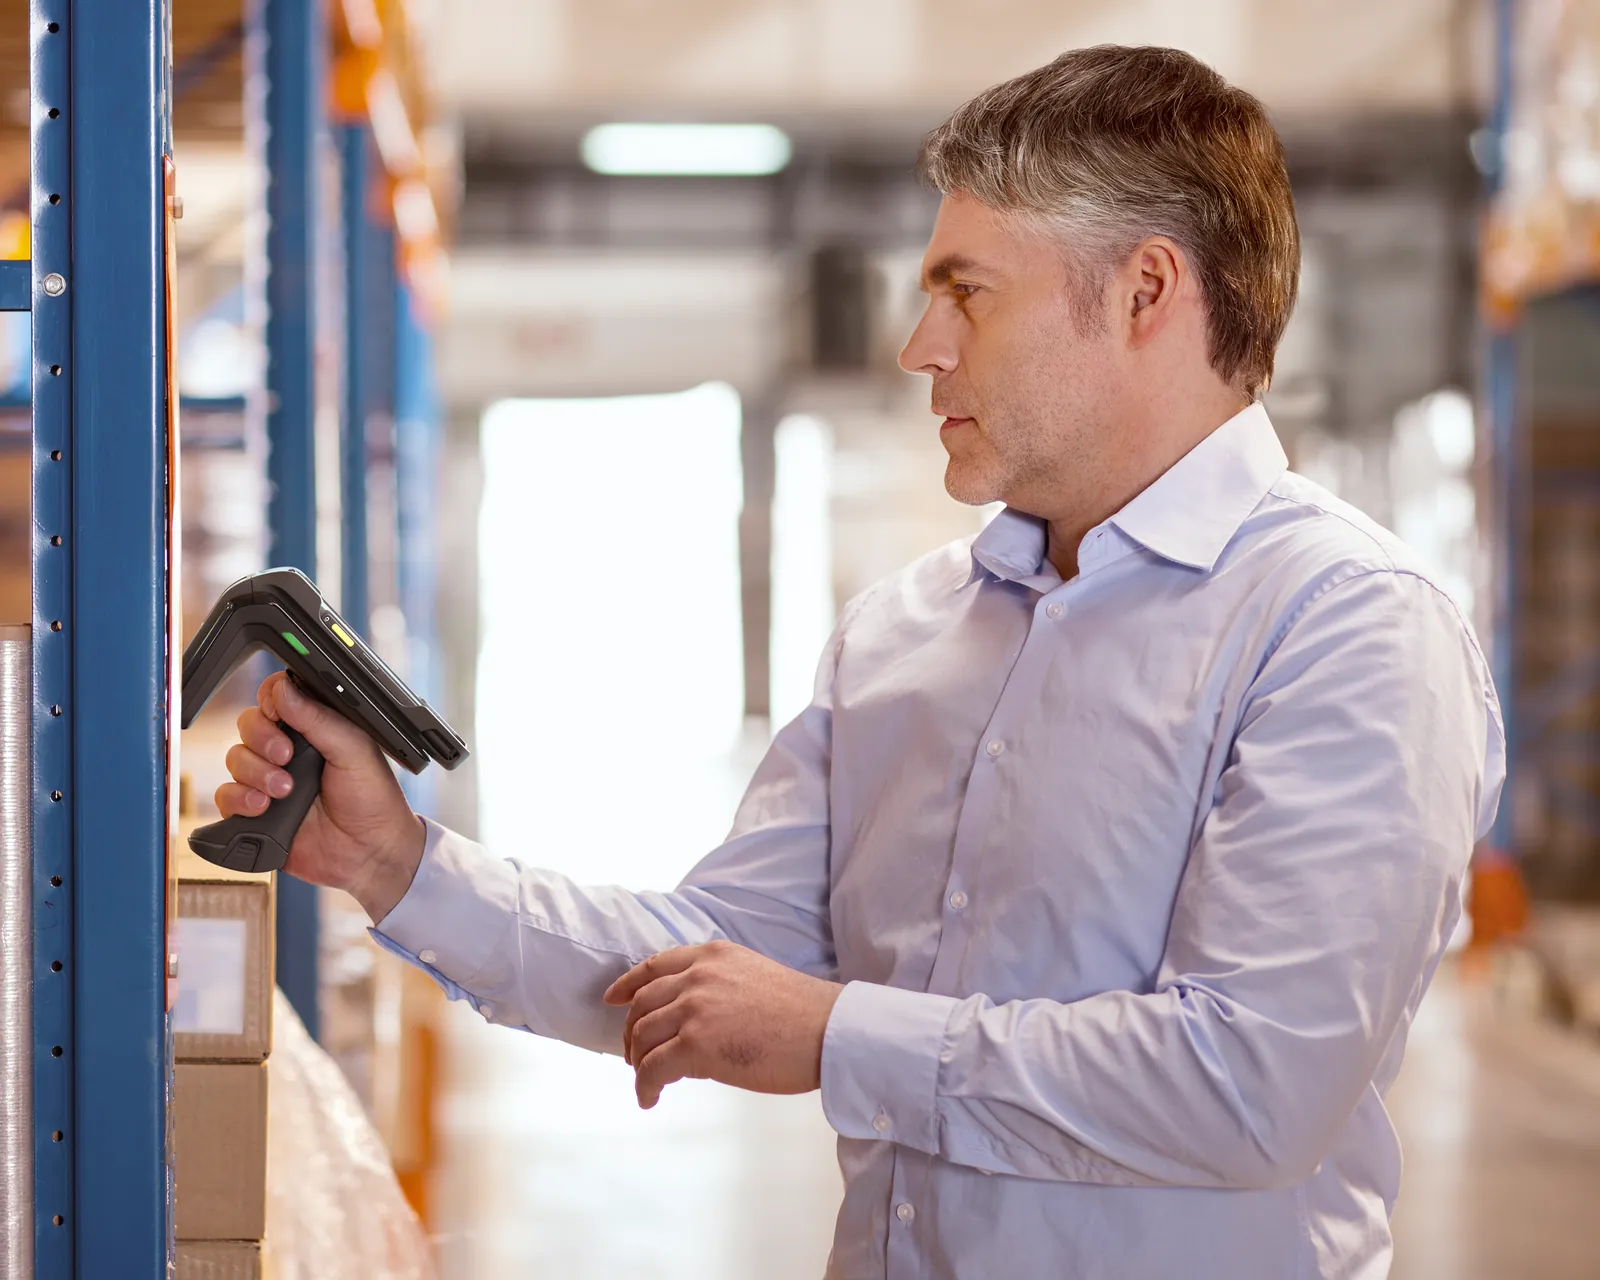
Inventário de ativos com RFID e conciliação
Conheça cada ativo.
Decida com
confiança.
Do coletor ao seu ERP: inventário de ativos com RFID, inteligência artificial e conciliação físico-contábil em um só fluxo, alinhado ao CPC 27. Visibilidade sobre cada ativo. Segurança para cada decisão.
4,9 na avaliação dos clientes320+ projetos em 2025
Nossos clientes
Temos orgulho de compartilhar grandes projetos desenvolvidos em alguns dos nossos 17 escritórios em 7 países, com excelentes resultados.












01 / CLAREZA PARA DECIDIR
No inventário de ativos fixos, o físico e o contábil passam a conversar: sua empresa ganha controle do ativo imobilizado, reduz incertezas e investe melhor.
Levantamento e identificação de máquinas, equipamentos, instalações e demais bens, com localização e responsável por ativo.
INVENTÁRIO FÍSICOConciliação físico-contábil para identificar sobras, faltas e divergências, formando uma base patrimonial consistente.
CONCILIAÇÃO PATRIMONIALIA para tratar dados e imagens, integração com qualquer ERP por APIs ou layouts de importação e software próprio para manter o patrimônio atualizado.
TECNOLOGIA & GESTÃO
RFID E COLETA DIGITAL NO INVENTÁRIO
Uma planta industrial ou uma operação multinacional. Nossa metodologia combina especialistas, tecnologia e visão de negócio para entender o seu patrimônio por inteiro.
Leitura RFID ou Barcode, fotografia do bem e reconciliação no próprio coletor. Sua equipe revisa os dados onde o ativo está. Conheça a tecnologia RFID para gestão de ativos e as etiquetas patrimoniais que a CPCON fornece e aplica.
IA para apoiar o tratamento de dados e imagens, apontar divergências e direcionar a revisão dos especialistas.
Dados conciliados, ajustes físicos e contábeis e entrega no seu ERP por integração, API ou layout de importação.
02 / O PATRIMÔNIO CONECTADO, DE PONTA A PONTA
Explore como o dado nasce em campo, ganha inteligência e chega validado ao seu ERP.
RFID para leitura em escala. Barcode para identificação individual. Fotografia, localização e responsável enriquecem cada registro diretamente no coletor.
03 / INFORMAÇÃO QUE ACOMPANHA A OPERAÇÃO
Conciliação, evidências e revisão na mesma visão. Explore o painel com dados demonstrativos e acompanhe os indicadores mudarem.
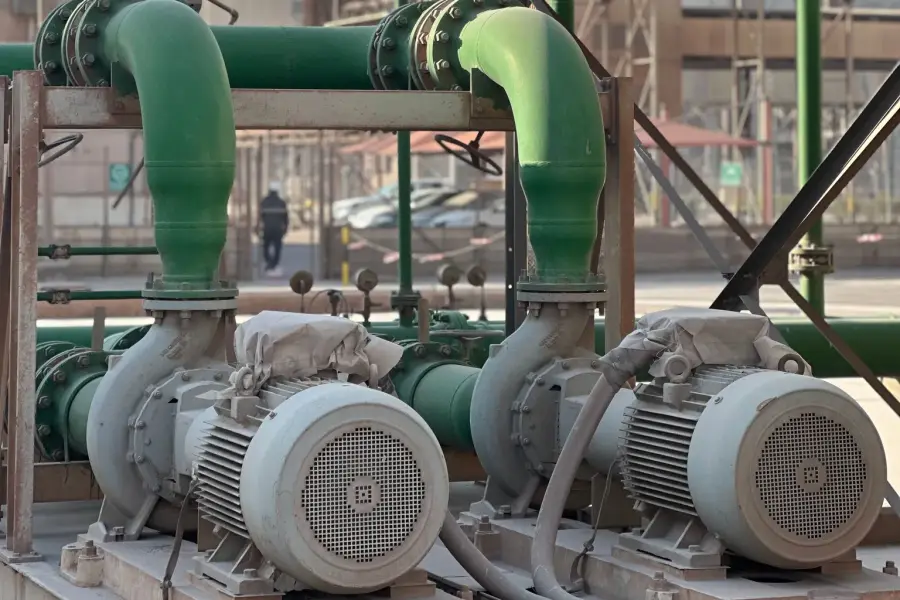
Apoio à identificação do bem e à revisão cadastral, com a evidência visual ao lado da informação.
Exemplo ilustrativo de análise| Ativo / Identificação | Unidade | Origem | Status | Revisão |
|---|
Selecione um ativo para revisar os dados.
04 / O INVENTÁRIO NÃO TERMINA NA ENTREGA
O resultado do projeto vira uma base de gestão. Dados revisados, ajustes aprovados e informação que permanece útil.
Revisão de descrições, localização e responsáveis. Apuração de sobras e faltas. Ajustes físicos e contábeis definidos com as áreas responsáveis.
Entrega para qualquer ERP do mercado por APIs, conectores ou layouts de importação, definidos de acordo com o ambiente e o escopo do projeto.
Actvos Web para manter os dados patrimoniais, registrar movimentações e apoiar novos ciclos de inventário e conciliação.
NORMAS NACIONAIS E INTERNACIONAIS
O inventário e a conciliação da CPCON seguem o que as normas contábeis exigem para o imobilizado: base física confirmada, registro contábil conciliado e documentação pronta para a auditoria.
Reconhecimento, depreciação, componentes e revisão anual de vidas úteis.
Custo atribuído e revisão de vidas úteis do imobilizado.
Impairment: teste de recuperabilidade quando há indício de desvalorização.
Direito de uso de arrendamentos ativado e depreciado.
Escrituração do imobilizado no ativo não circulante (art. 179).
Reconhecimento, mensuração e inventário anual obrigatório de ativos públicos.
Precisa comprovar o imobilizado para o CPC 27 ou para a auditoria? Comece por um diagnóstico do seu inventário de ativos fixos.
AUTODIAGNÓSTICO
Avalie cada item de 1 a 5. O gráfico e o nível de maturidade mudam na hora, só com as suas respostas. Nada é guardado nem enviado.
Inventário físico atualizado
Conciliação físico x contábil
Identificação e etiquetagem (RFID/plaqueta)
Vida útil e depreciação revisadas
Conformidade CPC 27 / impairment
Integração com o ERP
NÍVEL DE MATURIDADE
0 de 6 respondidos
Responda os 6 itens para ver o seu nível e as recomendações.
Leva ao formulário de contato desta página com o seu resumo. Você revisa antes de continuar.
ATENÇÃO NA CONTRATAÇÃO
Quando o inventário termina em uma lista de sobras, a empresa paga pelo levantamento e continua sem controle sobre o patrimônio.
O inventário é entregue como uma lista de itens a mais e a menos, sem tratamento e sem decisão contábil.
O razão do imobilizado segue com bens que não existem e sem os que estão em uso.
Identificação frágil ou mal aplicada some no primeiro ano e a próxima contagem começa do zero.
Taxas antigas seguem no sistema, com risco de não atender ao CPC 27.
Os ajustes ficam fora do sistema e o mesmo problema volta no ano seguinte.
Faltam documentação e trilha de cada ajuste quando o auditor pede a comprovação.
COM A CPCON
Cada sobra e cada falta é tratada e documentada até a base física e a contábil fecharem.
Os dados conciliados e os ajustes entram no seu ERP por integração, API ou layout de importação.
Identificação durável, sistema e rotina de rechecagem para a base não se perder de novo.
Evite um inventário que termina em lista de sobras. Fale com quem concilia, integra ao ERP e mantém a base controlada.
05 / EXPERIÊNCIA QUE SE COMPROVA
DESAFIOS QUE CONHECEMOS DE PERTO
Projetos que exigem entender o ambiente, respeitar a operação e aplicar a tecnologia certa.
Equipamentos circulam entre leitos, alas e unidades. Inventariar uma rede hospitalar exige localizar ativos em uso, acompanhar transferências e coordenar o trabalho com equipes assistenciais, em uma operação que funciona 24 horas.
O risco de contaminação é um dos grandes cuidados de um inventário em laboratórios. Acesso, circulação de equipes e uso de coletores precisam respeitar os protocolos de cada cliente, com planejamento junto às áreas responsáveis.
Muitas lojas, transferências frequentes e janelas curtas para inventariar. Na Decathlon e na Centauro, o RFID apoiou a melhoria dos processos de gestão e controle de ativos, com tags, software e suporte operacional da CPCON.
Temos orgulho de participar da gestão patrimonial de Natura e O Boticário, dois dos principais players do setor. Operações industriais, centros de distribuição e lojas pedem uma visão integrada dos ativos, com RFID e conexão ao ERP.
Mineração, energia, telecom, saúde, varejo e cosméticos: conte qual é a sua operação e planejamos o inventário de ativos à altura dela.
06 / UMA CONSULTORIA, ALCANCE INTERNACIONAL
Expertise brasileira e estrutura internacional para acompanhar a complexidade do seu negócio.
NOSSA REDE INTERNACIONAL
Conheça algumas das operações que compõem a presença internacional da CPCON.
Estrutura para estar perto.
Capacidade para ir além.
EXPERIÊNCIA COM CLIENTES
Cliente · RFID em mais de
14 plantas industriais.
Cliente · controle de ativos
nas operações do laboratório.
Cliente · inventário de ativos
em operações logísticas.
Cliente · controle
patrimonial.
PERGUNTAS FREQUENTES SOBRE INVENTÁRIO DE ATIVOS FIXOS
Converse com nossos especialistas para entender o melhor escopo para sua operação.
Inventário de ativos fixos é o levantamento físico de todos os bens do ativo imobilizado de uma organização (máquinas, equipamentos, móveis, veículos, instalações e ativos de TI) para confrontar o que existe fisicamente com o que está registrado na contabilidade. Cada bem é identificado, fotografado, localizado, etiquetado e vinculado ao seu registro contábil, gerando uma base confiável e um laudo técnico. É o que comprova a existência e a localização de cada ativo do balanço, sustenta a depreciação correta, apoia auditorias externas e atende ao CPC 27 (Ativo Imobilizado) e ao IAS 16. Na prática, "inventário de ativos fixos" e "inventário patrimonial" são o mesmo serviço. A CPCON executa esse processo há 30 anos, do planejamento à conciliação físico-contábil, em projetos de qualquer porte.
O escopo pode incluir planejamento, identificação com plaquetas ou etiquetas RFID, coleta física, conciliação físico-contábil, tratamento de sobras e faltas, laudo técnico, relatórios e atualização do ERP. As entregas são definidas conforme os ativos e as necessidades da sua empresa.
O investimento depende de quatro fatores: o número de ativos, a quantidade de unidades e a dispersão geográfica, a tecnologia de etiquetagem escolhida (código de barras, QR Code ou RFID) e o nível de conciliação contábil e fiscal exigido. Por isso, a proposta é feita depois de um diagnóstico, que a CPCON realiza gratuitamente para dimensionar o escopo real do projeto, definir o cronograma e indicar a tecnologia adequada. Um levantamento pontual em uma única unidade tem custo muito diferente de um projeto nacional com várias unidades e conciliação fiscal. Como referência de escala, a CPCON já executou projetos de mais de 2 milhões de ativos em 5.400+ agências (Caixa Econômica Federal) e de quase 13 milhões de ativos (Grupo Telefonica).
Comece por um diagnóstico do escopo: número e tipo de ativos, unidades envolvidas, estado da base contábil e objetivo (auditoria, M&A, troca de ERP, saneamento fiscal). Avalie cinco critérios ao escolher o fornecedor: (1) experiência comprovada e cases reais no seu porte e setor; (2) metodologia estruturada de campo e de conciliação físico-contábil; (3) tecnologia própria de etiquetagem (código de barras, QR Code e RFID) e de software; (4) conformidade com CPC 27, IFRS e exigências de auditoria; (5) cobertura geográfica e integração com SAP, Oracle, TOTVS e outros ERPs. A CPCON atende esses cinco critérios com 30 anos de atuação, quase 2.600 clientes e cobertura nacional. O caminho mais rápido é solicitar um diagnóstico gratuito pelo formulário desta página: a equipe técnica retorna em até um dia útil.
São inventários de naturezas diferentes. O inventário de ativos fixos (ou patrimonial) cobre os bens do ativo imobilizado, que ficam na empresa por anos, sofrem depreciação e exigem identificação individual e permanente de cada item, regida pelo CPC 27. O inventário de estoque cobre mercadorias, insumos e produtos de giro, controlados por SKU e quantidade, com tratamento contábil próprio (CPC 16). Por isso a etiquetagem patrimonial precisa ser durável e individual (uma plaqueta ou tag RFID por bem), enquanto o estoque trabalha com lotes e rotatividade. A CPCON executa os dois serviços, com metodologias e tecnologias distintas.
Há três gatilhos principais. Recorrente: o CPC 27 e a auditoria externa pedem comprovação periódica da existência dos ativos imobilizados; em S.A. de capital aberto, o inventário rotativo anual é praticamente obrigatório. Eventual: fusões, aquisições, cisões, IPOs ou captação via debêntures pedem laudo de existência e valor. Crítico: divergências contábeis recorrentes, troca de ERP (SAP, Oracle, TOTVS), sinistros ou troca de auditoria forçam um saneamento patrimonial. Empresas que adiam o inventário acumulam ativos fantasmas, com impacto direto em depreciação e impairment.
O ciclo padrão CPCON tem planejamento (2 a 3 semanas) com diagnóstico da base contábil e plano de levantamento; campo (4 a 16 semanas), conforme o número de unidades e a dispersão geográfica; e conciliação físico-contábil (3 a 6 semanas), com tratamento de divergências e laudo final. A precisão de identificação supera 99% em projetos com etiquetagem adequada (RFID ou código de barras 2D). Casos de referência: Petrobras (mais de 500 mil ativos, com base conciliada entregue no SAP) e Vivo (rede nacional, com conciliação total).
Não precisa. O planejamento considera os horários, as restrições de acesso e a criticidade de cada área para reduzir a interferência na rotina: as equipes trabalham em janelas de baixa atividade (noite, fins de semana, paradas programadas) e as etiquetas RFID dispensam contato visual prolongado com o ativo. Áreas críticas (salas de controle, áreas classificadas, salas limpas) seguem protocolo específico, incluído no escopo. Necessidades de parada são avaliadas com a sua equipe.
A CPCON aplica a conciliação em 4 categorias: (1) ativo encontrado e registrado: sem ação; (2) ativo encontrado sem registro contábil (sobra): entrada após análise de origem (compra antiga, transferência, doação); (3) ativo registrado e não encontrado (falta): investigação (reaproveitado, sucateado, vendido sem baixa, transferido) seguida de baixa fundamentada; (4) ativo encontrado em local diferente do registrado: atualização de centro de custo. Cada divergência gera trilha auditável com responsável, evidência fotográfica e histórico, e o laudo final separa impairment, baixas e ajustes patrimoniais.
O CPC 27 não estabelece frequência fixa, mas exige que a entidade verifique periodicamente a existência, o valor e a vida útil dos ativos. Auditores externos costumam pedir inventário rotativo cobrindo 100% da base em ciclos de 1 a 3 anos, conforme a materialidade. A Receita Federal (IN 1.700/2017) e a Lei 6.404/76 exigem escrituração contábil precisa do imobilizado para a apuração do IRPJ e da CSLL e o cálculo da depreciação. Recomendamos ciclo bianual com rotativo anual em unidades críticas.
A tag RFID custa mais por unidade que a etiqueta de código de barras, mas o ganho na operação contínua compensa em três cenários: (1) reinventários frequentes, porque o RFID lê muitas etiquetas de uma vez, sem linha de visão; (2) ativos em locais de difícil acesso (alturas, áreas classificadas, painéis fechados); (3) movimentação alta, com localização atualizada em portarias e leitores fixos. Para um inventário único e pontual, o código de barras costuma ser mais econômico. Projetos híbridos (RFID nos ativos críticos e código 2D no resto) também são comuns.
Sim. A integração pode ser direta, por API ou por importação assistida, conforme o sistema e o escopo. A CPCON tem experiência com SAP, Oracle, TOTVS, Cigam, Senior e Microsoft, entre outros.
DEPOIS DO INVENTÁRIO
O inventário cria a base. Para ela continuar certa, a CPCON pode operar o controle patrimonial de forma contínua no seu lugar, no programa contínuo (BPO patrimonial), com a sua equipe acompanhando tudo.
Entradas, transferências entre áreas e unidades e mudança de responsável registradas no dia a dia.
Venda, sucata, perda e doação tratadas com documentação e reflexo correto na contabilidade.
O físico e o contábil conferidos em ciclos, com as divergências tratadas antes do fechamento.
Rechecagens cíclicas por área ou unidade, sem esperar um novo inventário geral.
Informação organizada para a controladoria, a auditoria e as decisões de investimento.
O PRÓXIMO PASSO É SEU
Conte-nos o seu desafio. Vamos estruturar um inventário de ativos fixos à altura da sua operação.
+55 (11) 3053-3535Atendimento especializado CPCONFalar no WhatsApp