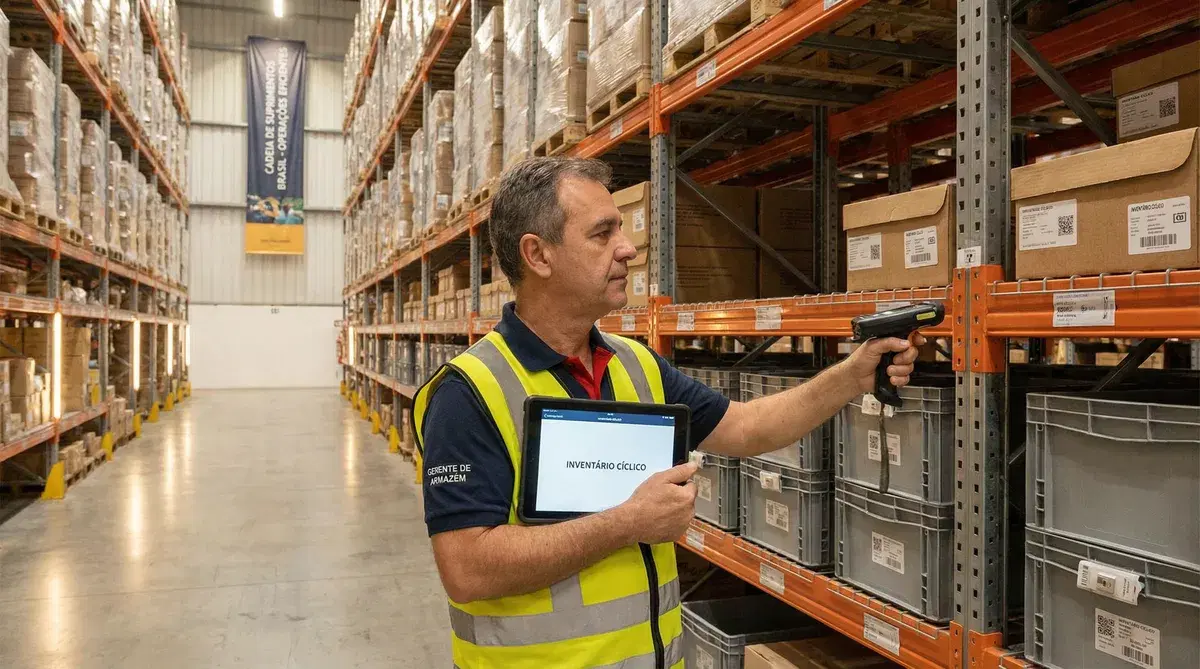
Acurácia de estoque abaixo de 95% é sintoma de processo quebrado, não de falta de mão de obra. O controle de estoque eficaz começa com a escolha do método correto para cada tipo de operação e evolui para automação que mantém a acurácia acima de 99% sem parar a operação.
A acurácia de estoque, o percentual de itens em que o saldo físico confere com o saldo no sistema, é o KPI mais básico e mais revelador do controle de estoque. A média das empresas brasileiras que utilizam apenas controle manual oscila entre 70% e 80%. Isso significa que a cada 10 itens, 2 a 3 estão com saldo errado, gerando pedidos incorretos, rupturas fantasmas (item existe fisicamente mas o sistema diz que não tem), excesso não identificado e bases de CPV distorcidas. A boa notícia: as causas são conhecidas, os métodos para corrigi-las são bem estabelecidos e a tecnologia RFID transforma esse número para acima de 99%, desde que o layout do armazém esteja adequado ao volume operado e ao mix de SKUs.
Onde está a norma contábil e os guias operacionais
A mensuração, o custeio e o valor realizável líquido ficam na página do CPC 16. Este texto fica na operação. Para classificar itens, veja classificação de materiais. Para a posição física na prateleira, endereçamento de estoque. Para nota entre empresas diferentes, transferência de estoque entre empresas.
FIFO, custo médio e valor realizável líquido estão explicados no CPC 16. O restante desta página é operação de contagem e reposição.
Inventário periódico vs. inventário cíclico
A escolha entre inventário periódico (geral) e cíclico define o ritmo de manutenção da acurácia de estoque. São abordagens com filosofias diferentes, e a tendência global é clara: operações competitivas migram para inventário cíclico.
| Aspecto | Inventário Periódico (Geral) | Inventário Cíclico |
|---|---|---|
| Frequência | Anual ou semestral: contagem de tudo de uma vez | Contínuo: subconjuntos do estoque contados ao longo do ano |
| Impacto na operação | Operação parcial ou total parada durante a contagem | Sem parada: a contagem é integrada à rotina operacional |
| Acurácia ao longo do ano | Alta após o inventário, degradando progressivamente até o próximo | Constante: erros são identificados e corrigidos continuamente |
| Custo de mão de obra | Alto e concentrado, frequentemente requer funcionários temporários | Distribuído ao longo do ano, sem picos de custo |
| Detecção de causas raiz | Difícil: o erro pode ter ocorrido há meses sem pista da origem | Imediata: erro recente, causa identificável e corrigível |
| Adequação para auditoria | Sim, se exigido por norma ou auditores externos | Sim, se documentado adequadamente; aceito pelo CPC 27 |
A recomendação da CPCON é combinar os dois: inventário cíclico contínuo ao longo do ano + inventário geral anual para conciliação contábil formal. O cíclico mantém a acurácia operacional; o geral fornece a base para as demonstrações financeiras.
FIFO, FEFO e LIFO: quando usar cada um
Os métodos de saída de estoque determinam qual unidade sai primeiro e, consequentemente, o custo que é transferido para o CPV. A escolha correta impacta tanto a gestão operacional quanto a apuração de resultado.
Guia Prático: FIFO, FEFO e LIFO
- 1FIFO, First In, First Out (PEPS, Primeiro a Entrar, Primeiro a Sair): o lote mais antigo sai primeiro. Ideal para itens sem validade ou com risco baixo de obsolescência. Resultado financeiro: em cenário de inflação, CPV fica com preços mais baixos (lotes antigos) e o estoque final fica avaliado pelos preços mais recentes (mais alto no balanço). Aceito pela Receita Federal.
- 2FEFO, First Expired, First Out (Primeiro a Vencer, Primeiro a Sair): variante do FIFO que prioriza a validade, não a data de entrada. Obrigatório em setores farmacêutico, alimentício e cosmético, qualquer produto com data de validade. O RFID implementa o FEFO automaticamente lendo a validade da tag e direcionando a separação.
- 3LIFO, Last In, First Out (UEPS, Último a Entrar, Primeiro a Sair): o lote mais recente sai primeiro. Não aceito pelas normas brasileiras (CPC 16 proíbe o LIFO) nem pelo IFRS, mas ainda usado por algumas empresas para fins gerenciais internos. Gera CPV mais alto em cenário inflacionário (pois usa preços recentes), reduzindo o imposto de renda.
- 4Custo Médio Ponderado (CMP): cada saída é avaliada pelo custo médio do estoque naquele momento. O mais comum no Brasil por simplicidade e aceito pela Receita Federal e pelo CPC. Amortece a volatilidade de preços, boa escolha para commodities com preços oscilantes.
- 5Custo Identificado: cada unidade é identificada individualmente e sai pelo seu custo específico. Viável apenas para itens de alto valor com rastreabilidade individual, veículos, joias, obras de arte, equipamentos com número de série. Exige controle robusto e não é prático para operações de alto volume.
Curva ABC no reabastecimento
A curva ABC aplicada ao reabastecimento define frequência de contagem, política de estoque de segurança e critério de pedido para cada segmento do portfólio, diferenciando a gestão de itens críticos dos itens de baixo impacto.
- Classe A (contagem e reabastecimento frequente): contagem cíclica semanal; ponto de pedido calculado por fórmula estatística com estoque de segurança; múltiplos fornecedores habilitados; histórico de consumo dos últimos 13 meses para capturar sazonalidade; alerta imediato de divergência de saldo.
- Classe B (gerenciamento por parâmetros): contagem mensal; lote econômico de compra calculado; estoque de segurança baseado em variabilidade de demanda; revisão periódica mensal do ponto de pedido.
- Classe C (simplificação e automação): contagem trimestral ou semestral; reabastecimento por lote máximo (compra suficiente para 3 a 6 meses); consignação quando o fornecedor aceita, o que elimina o risco de excesso; candidatos à racionalização ou descontinuação periódica.
- Itens críticos independente de classe: peças de reposição que paralisam a produção se ausentes recebem tratamento especial de "ativo estratégico", com estoque de segurança elevado mesmo se classe C em valor. A criticidade operacional sobrepõe a classificação financeira.
- Revisão semestral da classificação: itens migram de classe conforme sazonalidade, mudanças de portfólio, alterações de demanda e entrada de novos produtos. Manter a classificação estática por anos é erro comum que gera excesso em itens que perderam relevância e falta nos que ganharam.
Acurácia de estoque como KPI fundamental
A acurácia de estoque é o termômetro da saúde do controle. Mas calcular e monitorar corretamente esse KPI requer entender as diferentes formas de medição e o que cada variação revela sobre o processo. Acurácia alta demais em contagens internas também merece desconfiança: contagens que só confirmam o sistema e ajustes cegos produzem estoque fantasma.
Como Medir e Melhorar a Acurácia de Estoque
- Acurácia por quantidade: % de itens onde saldo físico = saldo no sistema (em quantidade). Fórmula: (Itens sem divergência / Total de itens contados) × 100. Referência: abaixo de 95% indica processo crítico; 95% a 98% aceitável; acima de 99% excelente.
- Acurácia por valor financeiro: % do valor total do estoque representado pelos itens corretos. Mais relevante para gestão financeira: um erro num item A (alto valor) impacta mais do que 20 erros em itens C. Fórmula: Valor dos itens corretos / Valor total contado.
- Causas raiz mais comuns de inacurácia: lançamento manual com erro de digitação (35%), falta de registro de saída informal (25%), recebimento com divergência não registrada (20%), furto não detectado (12%), erro de cadastro (8%). Identificar a causa evita recorrência.
- Investigação de divergências: cada diferença encontrada deve ser investigada, não apenas corrigida. O registro da causa permite identificar padrões (ex: divergências concentradas em um turno, um funcionário, um fornecedor) e atacar a origem.
- Meta progressiva de acurácia: não implante RFID diretamente sem baseline. Meça a acurácia atual, estabeleça meta (ex: 95% em 6 meses, 98% em 12 meses, 99,5% com RFID), implante as melhorias em fases e monitore mensalmente.
- Acurácia por localização: além de confirmar que o item existe, confirmar que está na localização registrada no sistema. Um item "no lugar certo" mas sem posição correta no WMS gera buscas manuais que consomem tempo produtivo.
RFID: de 70% para 99% de acurácia
A tecnologia RFID é o único meio comprovado de elevar e manter a acurácia de estoque acima de 99% sem parar a operação. O mecanismo é simples: cada item tem uma tag única, e cada movimentação (entrada, saída, transferência) é registrada automaticamente pela leitura da tag, sem digitação, sem papel, sem esquecimento.
| Etapa de Controle | Processo Manual (70% a 80% acurácia) | Com RFID (99%+ acurácia) |
|---|---|---|
| Recebimento | Contagem manual + digitação da NF, erro médio de 2,8% | Portal RFID lê todas as tags em segundos, compara com NF eletrônica automaticamente |
| Armazenagem | Endereçamento manual, com erro de put-away de até 4% | Leitor confirma que o item foi posicionado no endereço correto via RFID |
| Separação (picking) | Conferência visual e manual, com erro de separação de 1% a 2% | Pick-by-RFID confirma cada item antes do empacotamento: zero erros de separação |
| Inventário | Contagem manual: 1% a 3% de erro de contagem, paralisa operação | Varredura RFID conta em minutos sem parar, com acurácia de 99,8% |
| Expedição | Conferência visual da carga, com erro de expedição de 1% | Portal RFID na doca confirma que o pedido correto está sendo carregado |
| Devolução | Registro manual: 30% das devoluções sem atualização de saldo | Leitura RFID na doca de recebimento de devoluções atualiza saldo imediatamente |
A CPCON implementa RFID para controle de estoque em operações de qualquer porte, do varejo ao frigorífico, da farmácia ao almoxarifado industrial. A metodologia de implantação começa com o diagnóstico da acurácia atual, mapeamento dos processos de movimentação, definição do escopo de tagueamento (quais itens recebem tag), especificação técnica do hardware e integração com o WMS/ERP existente.
Leve sua acurácia de estoque de 70% para 99% com RFID e metodologia comprovada
A CPCON implementa controle de estoque com RFID integrado ao seu ERP atual, sem substituir sistemas, sem parar a operação. Do diagnóstico ao go-live, acompanhamos cada etapa com metodologia testada em mais de 4.500 projetos.
Solicitar Diagnóstico de AcuráciaDiagnóstico gratuito · Acurácia 99%+ garantida · Integração SAP, TOTVS, Oracle e WMS
Perguntas Frequentes
Quais são os 4 pilares do controle de estoque?
Quais são os 3 métodos mais comuns de controle de estoque?
O que é FEFO e FIFO no controle de estoque?
Como fazer controle de estoque em planilha Excel?
Qual a diferença entre controle e gestão de estoque?
Como implementar inventário cíclico sem parar a operação?
Qual é o método de avaliação de estoque mais recomendado para o Brasil?
Inventário cíclico é aceito pela auditoria externa?
Como calcular o ROI da implementação de RFID no controle de estoque?
É possível controlar estoque de matérias-primas a granel com RFID?
Como tratar itens em processo (WIP, Work in Progress) no controle de estoque?
Resolva isso na prática
Precisa aplicar isso na sua empresa?
A CPCON faz isso há 30 anos para quase 2.600 clientes, incluindo Petrobras, Vale e Natura. Mais de 40% das empresas do Ibovespa já passaram pela metodologia CPCON. Diagnóstico gratuito, resposta em 1 dia útil.
Artigos Relacionados

Serviços CPCON relacionados
Sócio, VP Operações Brasil, Diretor Técnico e CFO | Grupo CPCON
Contador Registrado CRC-SP
Sócio do Grupo CPCON, Vice-Presidente de Operações CPCON Brasil, Diretor Técnico e CFO. Contador registrado CRC-SP, responsável tecnicamente pelos serviços de gestão patrimonial, avaliação de ativos, depreciação e conformidade contábil da CPCON em projetos no Brasil e exterior.
Nota de transparência: Este artigo reflete a experiência prática da equipe CPCON. Recomendamos validar decisões contábeis e fiscais com seu auditor ou contador responsável.
Precisa de Apoio Especializado?
30 anos de história e mais de 4.500 projetos realizados a serviço da sua empresa.