Hub de Conhecimento

Artigos e Insights sobre
Gestão de Ativos

Conteúdo técnico especializado sobre inventário de ativos, RFID, controle patrimonial e conformidade contábil. Experiência de 30 anos de história e 4.500 projetos realizados transformada em conhecimento prático.

Conformidade NBC TG e CPC
Metodologias Comprovadas
Cases Reais de Sucesso

Explore por Categoria

Filtre o conteúdo por área de interesse

Exibindo 12 artigos — página 1 de 13

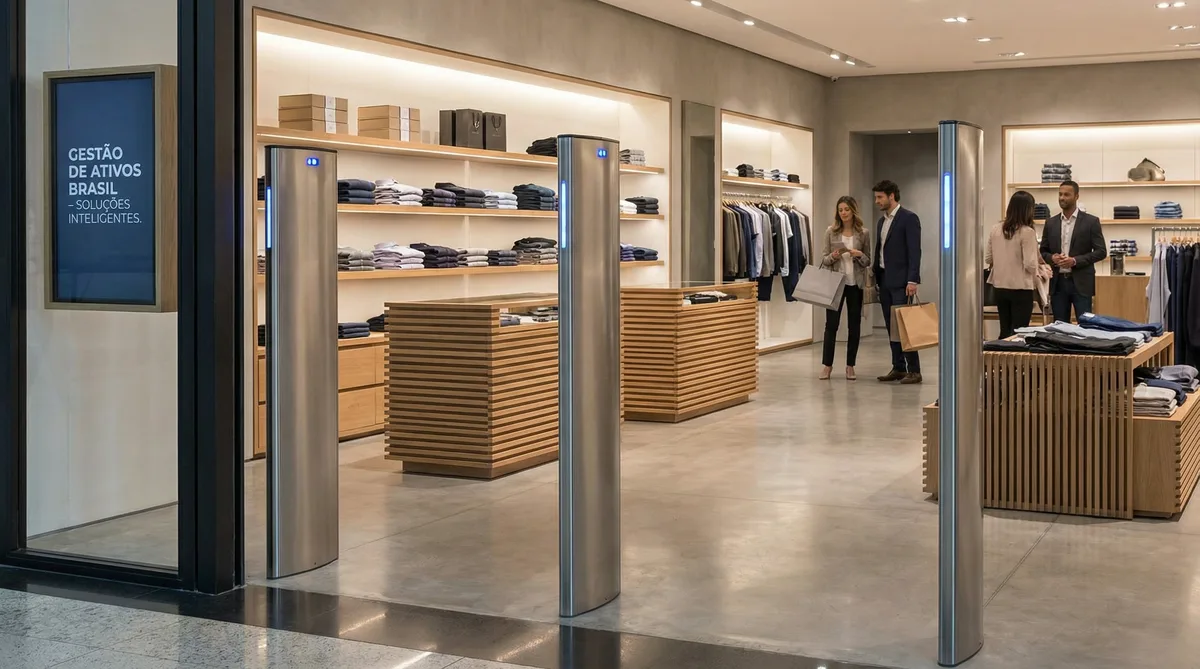
Portal RFID no varejo: controle de estoque e redução de shrinkage
RFID
1 de Abril, 202613 min

Portal RFID no varejo: controle de estoque e redução de shrinkage

O varejo brasileiro perde R$ 23 bilhões por ano com shrinkage. Cada ponto percentual de redução nesse índice representa, para uma rede com R$ 1 bilhão de faturamento, R$ 10 milhões de margem recuperada. O Portal RFID é a única tecnologia que ataca simultaneamente os três vetores de perda: furto externo, furto interno e erro operacional.

WJ

Wendell Jeveaux

CEO CPCON
Ler Artigo Completo
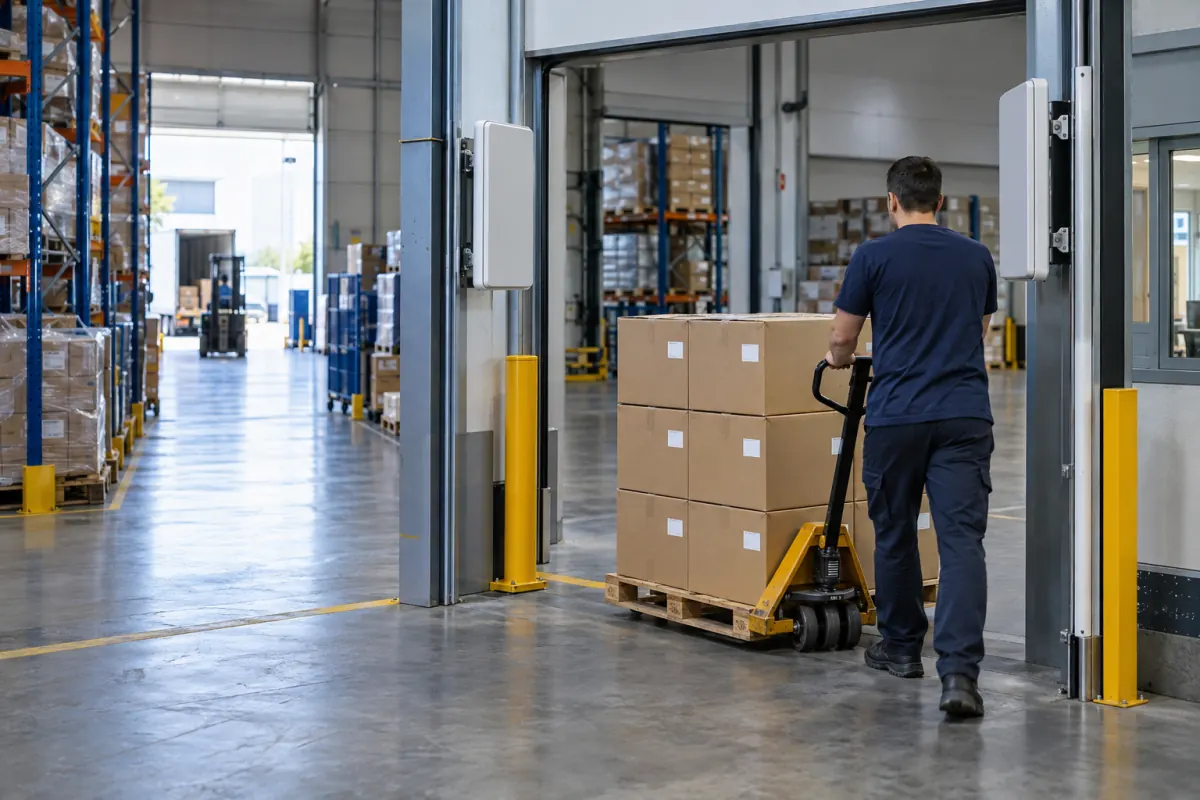
Portal RFID ou Coletor: Quando Usar Cada Um (2026)
RFID
17 de Setembro, 202614 min

Portal RFID ou Coletor: Quando Usar Cada Um (2026)

Portal RFID fixo e coletor portátil não competem: respondem perguntas diferentes. O portal sabe quando e por onde o ativo passou; o coletor sabe o que existe e onde está. Escolher pelo preço, e não pelo evento que você precisa capturar, é o erro que inviabiliza o projeto — e ele só aparece depois da obra.

WJ

Wendell Jeveaux

CEO CPCON

Ler Artigo Completo
NBR 14653-3 — Avaliação de Imóveis Rurais 2026
Avaliação
26 de Maio, 202614 min

NBR 14653-3 — Avaliação de Imóveis Rurais 2026

A NBR 14653-3 é a norma específica da ABNT para avaliação de imóveis rurais — terras, fazendas, sítios, propriedades agrícolas e pecuárias. Estabelece metodologia técnica, classes de avaliação, métodos comparativo direto e de capitalização da renda, tratamento de benfeitorias produtivas e improdutivas. Aplicável a laudos para garantias bancárias, desapropriações, partilhas, IPTU rural (ITR), inventários e operações de M&A no agronegócio.

WJ

Wendell Jeveaux

CEO CPCON

Ler Artigo Completo
Laudo de Avaliação de Imóvel: Para Fins Contábeis, Societários e de Garantia
Avaliação Patrimonial
5 de Junho, 202618 min

Laudo de Avaliação de Imóvel: Para Fins Contábeis, Societários e de Garantia

A avaliação de imóveis raramente é uma estimativa isolada de mercado: na vida das empresas, ela é o insumo que sustenta o valor justo no balanço, o teste de impairment, a reavaliação de ativos, uma operação de fusão ou cisão e a garantia bancária. Este guia trata a avaliação patrimonial de imóveis sob a ótica contábil e societária — o que é, quando o laudo é exigido, quais métodos existem e como eles se traduzem em números nas demonstrações financeiras.

WJ

Wendell Jeveaux

CEO CPCON

Ler Artigo Completo
Ciclo de Vida de Ativos de TI: da Compra ao Descarte (e o Reflexo Contábil)
Contabilidade
10 de Junho, 202615 min

Ciclo de Vida de Ativos de TI: da Compra ao Descarte (e o Reflexo Contábil)

Todo notebook, servidor e switch vive duas vidas ao mesmo tempo: a operacional, que interessa à TI, e a contábil, que interessa ao CFO. Quando as duas se descolam — equipamento sucateado que segue depreciando, parque trocado sem baixa, descarte sem certificado —, o balanço mente e o risco fiscal cresce. Este guia percorre o ciclo de vida do ativo de TI da compra ao descarte, com o reflexo contábil de cada fase: vida útil real vs fiscal, depreciação, baixa, LGPD e e-waste.

WJ

Wendell Jeveaux

CEO CPCON

Ler Artigo Completo
NBR 14653: Guia Completo da Norma ABNT de Avaliação de Imóveis
Controle Patrimonial
27 de Março, 202615 min

NBR 14653: Guia Completo da Norma ABNT de Avaliação de Imóveis

Avaliar imóveis corporativos vai além de uma estimativa de mercado — exige metodologia rigorosa, laudo técnico assinado por engenheiro habilitado e conformidade com a NBR 14653. Laudos inadequados geram contingências fiscais e podem impugnar operações de crédito imobiliário.

WJ

Wendell Jeveaux

CEO CPCON

Ler Artigo Completo
Valor Mínimo para Ativo Imobilizado 2026: Regra da Receita e Exemplos
Contabilidade
3 de Abril, 202611 min

Valor Mínimo para Ativo Imobilizado 2026: Regra da Receita e Exemplos

O valor mínimo para capitalização de ativo imobilizado é uma decisão de política contábil que impacta balanço, resultado e tributos. Entenda os critérios do CPC 27, veja faixas praticadas no mercado e saiba como definir o threshold ideal para sua empresa.

WJ

Wendell Jeveaux

CEO CPCON

Ler Artigo Completo
Tabela Ross-Heidecke: Como Calcular a Depreciação de Imóveis
Avaliação Patrimonial
23 de Maio, 202616 min

Tabela Ross-Heidecke: Como Calcular a Depreciação de Imóveis

A Tabela Ross-Heidecke é o padrão técnico brasileiro para calcular a depreciação física de construções em laudos de avaliação imobiliária (NBR 14653). Ela cruza duas variáveis — a idade percentual da edificação (método Ross) e o estado de conservação (escala Heidecke, estados 1 a 5) — e devolve o percentual de depreciação a aplicar sobre o valor de reedificação. Este guia traz a tabela completa, a fórmula, uma calculadora interativa, o passo a passo de aplicação com três exemplos numéricos e a integração com o laudo de avaliação patrimonial.

WJ

Wendell Jeveaux

CEO CPCON

Ler Artigo Completo
Tabela Depreciação Receita Federal 2026 — Cálculo Correto
Conformidade
08 de Janeiro, 202616 min

Tabela Depreciação Receita Federal 2026 — Cálculo Correto

A Receita Federal aplica em 2026 taxa anual de depreciação de 10% (vida útil 10 anos) para máquinas e equipamentos industriais, conforme RIR/2018 art. 323 — com coeficientes 1,5x para dois turnos e 2,0x para três turnos. A CPCON, em 21 anos e mais de 4.500 projetos de inventário de ativo fixo, identifica que 38% das empresas auditadas aplicam taxa indevida em máquinas usadas (sem laudo CREA), gerando glosa fiscal. Andre Gonçalves, sócio CPCON e contador registrado CRC-SP, explica taxas, métodos de cálculo aceitos e como evitar autuação.

WJ

Wendell Jeveaux

CEO CPCON

Ler Artigo Completo
CPC 00 (R2): Resumo Prático da Estrutura Conceitual [PDF 2026]
Normativo
3 de Abril, 202618 min

CPC 00 (R2): Resumo Prático da Estrutura Conceitual [PDF 2026]

O CPC 00 (R2) é o pronunciamento técnico do Comitê de Pronunciamentos Contábeis publicado em dezembro de 2019, em revisão ao CPC 00 R1 (2011), que estabelece a estrutura conceitual para relatório contábil-financeiro no Brasil — convergente com o IFRS Conceptual Framework do IASB (2018). Organizado em 8 capítulos, define objetivo, características qualitativas, elementos das demonstrações financeiras, reconhecimento, desreconhecimento, bases de mensuração e conceito de capital. A CPCON, em 21 anos e mais de 4.500 projetos de adequação contábil ao CPC 27, 28, 46 e 01, apoia empresas na aplicação prática do CPC 00. Andre Gonçalves, sócio CPCON e contador registrado CRC-SP, explica capítulos, mudanças vs R1 e impacto na gestão patrimonial.

WJ

Wendell Jeveaux

CEO CPCON
Ler Artigo Completo
Bens Tangíveis e Intangíveis: Diferenças, Exemplos e CPCs
Contabilidade
14 de Setembro, 202612 min

Bens Tangíveis e Intangíveis: Diferenças, Exemplos e CPCs

Bens tangíveis são os ativos com existência física — máquinas, veículos, imóveis, equipamentos de TI — enquanto bens intangíveis são direitos sem substância física, como marcas, patentes, softwares e carteiras de clientes. Na contabilidade brasileira, os primeiros seguem o CPC 27 (ativo imobilizado) e se desgastam por depreciação; os segundos seguem o CPC 04 (ativo intangível) e, quando têm vida útil definida, se consomem por amortização. Entenda as diferenças, a classificação no balanço e o que muda no controle patrimonial e na avaliação de cada grupo.

WJ

Wendell Jeveaux

CEO CPCON
Ler Artigo Completo
Recuperação Judicial: Por Que a Avaliação de Ativos Decide o Plano
Avaliação
25 de Agosto, 20269 min

Recuperação Judicial: Por Que a Avaliação de Ativos Decide o Plano

Quando uma empresa entra em recuperação judicial, o debate costuma girar em torno de dívidas e empregos. Mas o eixo que sustenta ou derruba o processo é a mensuração correta dos ativos: é o valor do patrimônio que define o que se pode oferecer aos credores, o que serve de garantia e se o plano é viável. Andre Gonçalves, sócio CPCON e contador CRC-SP, explica o papel da avaliação patrimonial e do laudo técnico na recuperação judicial regida pela Lei 11.101/2005 e pela Lei 14.112/2020.

WJ

Wendell Jeveaux

CEO CPCON

Ler Artigo Completo

Receba Novos Artigos por E-mail

Assine nossa newsletter e receba conteúdo exclusivo sobre gestão de ativos, RFID e conformidade contábil.

✓ Sem spam · ✓ Cancele quando quiser · ✓ Conteúdo exclusivo

Precisa de Ajuda com Gestão de Ativos?

Nossa equipe está pronta para ajudar sua empresa a implementar controle patrimonial eficiente, em conformidade com normas contábeis e fiscais. 30 anos de história e 4.500 projetos realizados.

Conformidade Garantida
30 Anos de Experiência
Suporte Especializado
Artigos e Publicações | CPCON Brasil